Internationale Steuerplanung · 100 % Online-Beratung

Vermögen in mehreren Ländern muss nicht doppelte Steuern bedeuten.

Für alle, die zwischen Brasilien und anderen Ländern leben, investieren oder ein Unternehmen führen. Wir ordnen Ihre steuerliche Situation in Brasilien, von der steuerlichen Ansässigkeit bis zur Offshore-Gesellschaft, damit Sie zahlen, was geschuldet ist, ohne vermeidbare Doppelbesteuerung und ohne Überraschungen bei einer Betriebsprüfung. Alles aus der Ferne, aus jedem Land.

  • Offshore-Gesellschaften, Finanzanlagen und Trusts im Ausland, bereits nach den Regeln des Gesetzes 14.754/2023.
  • Wegzug aus Brasilien, steuerliche Ansässigkeit und Abkommen zur Vermeidung der Doppelbesteuerung.
  • Internationale Gesellschaftsstruktur, Auslandsinvestitionen in Brasilien und Gewinnrückführung.
100 % onlineBesprechungen per Videokonferenz, ohne Reise nach Brasilien.
Fünf SprachenPortugiesisch, Englisch, Spanisch, Italienisch und Deutsch.
Elektronische SignaturMandatsvertrag und Dokumente aus der Ferne unterzeichnet.
In Ihrer ZeitzoneTermine, die zu Mandanten in Europa und Amerika passen.

Wann lohnt sich internationale Steuerplanung?

Sie ziehen aus Brasilien weg

Der Umzug steht fest oder ist bereits erfolgt, doch die brasilianische Steuerbehörde (Receita Federal) betrachtet Sie weiterhin als ansässig. Solange der endgültige Wegzug nicht formell erklärt ist, können Ihre Einkünfte im Ausland weiter in Brasilien besteuert werden.

Sie haben Kapitalanlagen oder eine Gesellschaft im Ausland

Ein Konto, ein Depot, eine Offshore-Gesellschaft oder ein Trust außerhalb Brasiliens. Seit 2024 werden diese Strukturen anders besteuert, und die Steuer, die früher bis zur Auszahlung aufgeschoben war, kann jetzt jedes Jahr fällig werden.

Sie leben im Ausland und besitzen noch Vermögen in Brasilien

Eine vermietete Immobilie, eine Unternehmensbeteiligung, Kapitalanlagen oder ein anstehendes Erbe. Für jede Einkunftsart gelten für Nichtansässige eigene Quellensteuern und Regeln, und beim Verkauf einer Immobilie ist der Veräußerungsgewinn sorgfältig zu behandeln.

Ihr Unternehmen ist in mehreren Ländern tätig

Tochtergesellschaft, Niederlassung oder Gesellschafter im Ausland, mit Gewinnen, Zinsen, Lizenzgebühren und Dienstleistungen zwischen Gesellschaften derselben Gruppe. Wie diese Vorgänge strukturiert sind, entscheidet darüber, wie viel Steuer anfällt und wo.

Was sich geändert hat und wo das Risiko liegt

Woran internationale Steuerplanung häufig scheitert

Die Offshore-Gesellschaft schiebt die Steuer nicht mehr auf

Seit dem Gesetz 14.754/2023 werden die Gewinne von Offshore-Anlagegesellschaften, die von in Brasilien ansässigen Personen beherrscht werden, jedes Jahr mit 15 % besteuert, auch ohne Ausschüttung. Strukturen, die nach den alten Regeln aufgesetzt wurden, müssen überprüft werden.

Ein Umzug ändert die steuerliche Ansässigkeit nicht von selbst

Wer ohne Wegzugsmitteilung ausreist, bleibt für die brasilianische Steuerbehörde in den ersten zwölf Monaten der Abwesenheit ansässig, mit seinem weltweiten Einkommen in Brasilien steuerpflichtig.

Nicht jedes Land hat ein Abkommen mit Brasilien

Brasilien hat Doppelbesteuerungsabkommen unter anderem mit Italien, Spanien und Portugal. Das Abkommen mit Deutschland gilt seit 2006 nicht mehr, und mit den Vereinigten Staaten gab es nie eines. In diesen Fällen hängt die Anrechnung der im Ausland gezahlten Steuer von Gegenseitigkeit und Nachweisen ab.

Eine Struktur ohne Substanz hält nicht

Finanzverwaltung und Gerichte prüfen den wirtschaftlichen Zweck und die Substanz einer Struktur. Eine Planung, die nur auf dem Papier existiert, wird in der Regel nicht anerkannt, mit Nachforderung der Steuer, Zinsen und einem erhöhten Zuschlag.

Unsere Leistungen in der internationalen Steuerplanung

Jeder Fall beginnt mit einer Bestandsaufnahme: wo Sie steuerlich ansässig sind, wo Ihr Vermögen liegt, woher Ihre Einkünfte stammen und welche Länder sie besteuern dürfen.

Steuerliche Ansässigkeit und Wegzug

Prüfung Ihrer steuerlichen Ansässigkeit, Wegzugsmitteilung und Wegzugserklärung gegenüber der brasilianischen Steuerbehörde sowie Ordnung Ihrer steuerlichen Verhältnisse beim Umzug ins Ausland oder bei der Rückkehr nach Brasilien.

Offshore-Gesellschaften und Auslandsanlagen

Überprüfung und Gestaltung ausländischer Gesellschaften nach dem Gesetz 14.754/2023, Wahl zwischen intransparenter und transparenter Besteuerung sowie Besteuerung von Finanzanlagen, Fonds und Kryptowerten außerhalb Brasiliens.

Trusts und internationale Nachfolge

Steuerliche Behandlung im Ausland errichteter Trusts, Nachfolgeplanung für Vermögen in mehreren Ländern und Abstimmung zwischen dem brasilianischen Erbrecht und dem des Landes, in dem das Vermögen liegt.

Doppelbesteuerungsabkommen

Anwendung der von Brasilien unterzeichneten Abkommen, Anrechnung ausländischer Steuern sowie Ansässigkeitsnachweise und Bescheinigungen, die zur Senkung der Quellensteuer auf Dividenden, Zinsen und Lizenzgebühren nötig sind.

Holding und internationale Gesellschaftsstruktur

Gestaltung der Struktur, die Beteiligungen und Anlagen in Brasilien oder im Ausland hält, mit Blick auf die erforderliche Substanz, die laufenden Kosten und die Besteuerung beim Zu- und Abfluss der Mittel.

Auslandsinvestitionen in Brasilien

Kapitalzufluss aus dem Ausland mit Registrierung bei der brasilianischen Zentralbank, Wahl des Steuerregimes der brasilianischen Gesellschaft und Planung der Rendite sowie der Rückführung des Kapitals.

Dividenden, Zinsen und Zahlungen ins Ausland

Planung von Gewinnausschüttungen, Eigenkapitalzinsen, Lizenzgebühren und Zahlungen für Dienstleistungen ins Ausland, einschließlich der seit 2026 geltenden Quellensteuer auf Dividenden, die ins Ausland fließen.

Verrechnungspreise

Anpassung konzerninterner Geschäfte an die brasilianischen Verrechnungspreisregeln, die sich seit 2024 an den OECD-Leitlinien orientieren, mit einer Dokumentation, die die angesetzten Preise trägt.

Erklärungen, Nachdeklaration und Verteidigung

Erklärung ausländischer Vermögenswerte und Einkünfte gegenüber der Steuerbehörde und der brasilianischen Zentralbank, Nachdeklaration nicht erklärten Vermögens und Verteidigung in Prüfungen und Steuerverfahren mit Auslandsbezug.

Wer Ihren Fall betreut

Partner aus dem Steuerrecht, in der Sprache Ihres Vorhabens

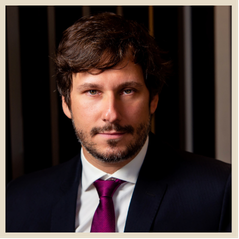
Jonathan Doering Darcie

Jonathan Doering Darcie

Partner | Anwaltskammer OAB/RS 68.892

Jonathan Doering Darcie ist Partner bei Doering & Darcie und berät im Steuer-, Wirtschafts- und Gesellschaftsrecht. Er leitet die Strukturierung von Vermögen und Geschäften, die mehr als ein Land betreffen.

Promoviert und mit Master in Rechtswissenschaften der Bundesuniversität von Rio Grande do Sul, Gastdozent in Bachelor- und Masterstudiengängen. Er berät auf Portugiesisch, Englisch, Deutsch und Spanisch.

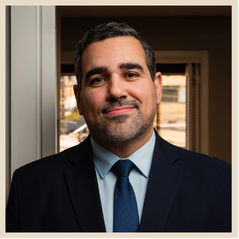
Leonardo Barcelos de Oliveira

Leonardo Barcelos de Oliveira

Partner | Anwaltskammer OAB/RS 76.205

Leonardo Barcelos de Oliveira ist Partner bei Doering & Darcie und berät im Steuer- und Wirtschaftsrecht, in der Planung ebenso wie in der Vertretung von Privatpersonen und Unternehmen gegenüber der Finanzverwaltung.

Master in Unternehmens- und Wirtschaftsrecht der Unisinos und Fachausbildung im Steuerrecht am IBET. Er berät auf Portugiesisch, Spanisch, Englisch und Italienisch.

So funktioniert die Beratung, 100 % online

Erstkontakt

Sie erreichen die Kanzlei per WhatsApp oder E-Mail, aus jedem Land, und schildern Ihre Situation: wo Sie leben, wo Ihr Vermögen liegt und was Sie vorhaben. Wir beraten auf Portugiesisch, Englisch, Spanisch, Italienisch oder Deutsch.

Analyse

Wir erfassen steuerliche Ansässigkeit, Vermögen, Einkunftsquellen und die beteiligten Länder und zeigen Ihnen, wo Sie zu viel Steuern zahlen, wo ein Prüfungsrisiko besteht und welche Pflichten noch offen sind.

Videokonferenz

Der zuständige Partner stellt Strategie, Kosten, Fristen und mögliche Szenarien vor, zu einer Uhrzeit, die zu Ihrer Zeitzone passt.

Angebot und Mandatsvertrag

Umfang und Honorar werden vor Beginn schriftlich festgelegt, und der Vertrag wird elektronisch unterzeichnet, ohne Reise nach Brasilien.

Umsetzung und laufende Betreuung

Erklärungen, Mitteilungen, Strukturen und Registrierungen werden aus der Ferne erledigt, mit Vollmacht, wenn vor Ort in Brasilien gehandelt werden muss, und in direktem Austausch mit Ihrem Steuerberater im Ausland.

Häufige Fragen

Ist die Beratung wirklich zu 100 % online?
Ja. Besprechungen finden per Videokonferenz statt, Dokumente werden digital ausgetauscht und der Mandatsvertrag wird elektronisch unterzeichnet. Sie müssen zu keinem Zeitpunkt nach Brasilien reisen. Erfordert ein Schritt die Anwesenheit einer Person vor Ort, etwa eine notarielle Eintragung oder die Vertretung vor einer Behörde, geschieht das per Vollmacht. Wir beraten Mandanten in jedem Land, auf Portugiesisch, Englisch, Spanisch, Italienisch und Deutsch.
Ist eine Offshore-Gesellschaft oder ein Auslandskonto legal?
Ja, solange alles erklärt ist. Ausländisches Vermögen und ausländische Einkünfte gehören in die brasilianische Einkommensteuererklärung, und wer im Ausland Vermögenswerte von 1 Million US-Dollar oder mehr hält, muss zusätzlich bei der Zentralbank die Meldung über brasilianisches Auslandskapital abgeben. Das Problem ist nicht das Vermögen im Ausland, sondern es nicht zu erklären oder falsch zu versteuern.
Wie werden Offshore-Gesellschaften seit dem Gesetz 14.754/2023 besteuert?
Seit 2024 werden die Gewinne ausländischer Gesellschaften, die von einer in Brasilien ansässigen natürlichen Person beherrscht werden, jedes Jahr mit 15 % besteuert, auf Basis der Bilanz zum 31. Dezember und auch ohne Ausschüttung, wenn ihre Einkünfte überwiegend passiv sind oder sie in einem Niedrigsteuerland sitzen. Wahlweise gilt das transparente Regime, bei dem Vermögen und Einkünfte der Gesellschaft so behandelt werden, als hielte die Person sie direkt. Auch direkt im Ausland gehaltene Finanzanlagen werden inzwischen in der Jahreserklärung mit 15 % besteuert. Welcher Weg sinnvoll ist, hängt von der Art des Vermögens, den Erträgen und Ihren Plänen damit ab.
Ich ziehe ins Ausland. Muss ich den Wegzug aus Brasilien erklären?
In der Regel ja. Wegzugsmitteilung und Wegzugserklärung legen den Tag fest, ab dem Sie für die brasilianische Steuerbehörde nicht mehr ansässig sind. Danach werden Sie in Brasilien nur noch mit Einkünften aus brasilianischen Quellen besteuert, meist über die Quellensteuer. Ohne diesen Schritt bleiben Sie in den ersten zwölf Monaten Ihrer Abwesenheit ansässig und können für Einkünfte im Ausland zur Kasse gebeten werden. Meist ist außerdem ein Bevollmächtigter in Brasilien zu bestellen, und Banken und Depotstellen sind über den neuen Status zu informieren.
Hat Brasilien ein Doppelbesteuerungsabkommen mit meinem Wohnsitzland?
Das hängt vom Land ab. Brasilien hat Abkommen mit mehr als dreißig Staaten in Kraft, darunter Italien, Spanien, Portugal, Frankreich, Belgien, die Niederlande und Österreich. Das Abkommen mit Deutschland gilt seit 2006 nicht mehr und wurde nicht ersetzt, und mit den Vereinigten Staaten gab es nie ein umfassendes Abkommen zur Einkommensteuer. Auch ohne Abkommen kann die im Ausland gezahlte Steuer in manchen Fällen aufgrund von Gegenseitigkeit in Brasilien angerechnet werden. Jeder Fall erfordert den Blick auf die Regel für das jeweilige Land und die jeweilige Einkunftsart.
Ich lebe im Ausland und habe eine Immobilie oder Kapitalanlagen in Brasilien. Wie werde ich besteuert?
Als Nichtansässiger werden Sie in Brasilien mit Ihren Einkünften aus brasilianischen Quellen besteuert, in der Regel über die Quellensteuer. Auf Mieteinnahmen werden 15 % einbehalten, und der Verkauf einer Immobilie löst Steuer auf den Veräußerungsgewinn aus, die über den Bevollmächtigten abgeführt wird. Finanzanlagen über das besondere Regime für ausländische Anleger können günstiger behandelt werden. Lebt der Empfänger in einem Niedrigsteuerland, steigen die Sätze, in der Regel auf 25 %.
Ist internationale Steuerplanung dasselbe wie Vermögen verstecken?
Nein, und das machen wir nicht. Steuerplanung heißt, unter den Wegen, die das Gesetz erlaubt, den mit der geringsten Steuerlast für Ihre Situation zu wählen, mit allem offengelegt. Strukturen ohne wirtschaftlichen Zweck oder ohne Substanz werden von der Finanzverwaltung in der Regel nicht anerkannt, mit Nachforderung von Steuer, Zinsen und Zuschlägen. Deshalb sagen wir Ihnen offen, wenn sich eine Struktur nicht lohnt, sei es wegen der laufenden Kosten oder wegen des Risikos.
Arbeiten Sie mit meinem Steuerberater im Ausland zusammen?
Ja, und wir empfehlen es. Der brasilianische Teil der Planung muss zu den Regeln des Landes passen, in dem Sie leben oder in dem Ihr Vermögen liegt. Wir stimmen uns direkt mit Ihrem Steuerberater, Anwalt oder Vermögensverwalter ab, damit die Erklärungen in beiden Ländern dieselbe Geschichte erzählen.
Doering & Darcie

Doering & Darcie

Moderne Rechtsberatung, aufgebaut auf vier Jahrzehnten Tradition.

Kontakt aufnehmen