Pianificazione Fiscale Internazionale · Assistenza 100% online

Avere un patrimonio in più paesi non deve significare pagare le tasse due volte.

Per chi vive, investe o ha un'impresa tra il Brasile e altri paesi. Mettiamo in ordine la Sua posizione fiscale in Brasile, dalla residenza fiscale alla società offshore, perché Lei paghi quanto dovuto, senza doppie imposizioni evitabili e senza sorprese in caso di accertamento. Tutto a distanza, da qualsiasi paese.

  • Società offshore, investimenti finanziari e trust all'estero, già secondo le regole della Legge 14.754/2023.
  • Uscita dalla residenza fiscale brasiliana, analisi della residenza e convenzioni contro le doppie imposizioni.
  • Struttura societaria internazionale, investimenti esteri in Brasile e rimpatrio degli utili.
100% onlineRiunioni in videoconferenza, senza bisogno di venire in Brasile.
Cinque linguePortoghese, inglese, spagnolo, italiano e tedesco.
Firma elettronicaContratto e documenti firmati a distanza.
Nel Suo fuso orarioAppuntamenti adattati a chi si trova in Europa o nelle Americhe.

Quando serve una pianificazione fiscale internazionale?

Sta per trasferirsi fuori dal Brasile

Il trasferimento è deciso o è già avvenuto, ma per il fisco brasiliano (Receita Federal) Lei è ancora residente. Finché l'uscita definitiva non è formalizzata, i redditi che percepisce all'estero possono continuare a essere tassati in Brasile.

Ha investimenti o una società all'estero

Un conto, un intermediario finanziario, una società offshore o un trust fuori dal Brasile. Dal 2024 la tassazione di queste strutture è cambiata, e l'imposta che prima era differita fino al riscatto ora può essere dovuta ogni anno.

Vive all'estero e ha ancora beni in Brasile

Un immobile in affitto, una partecipazione societaria, investimenti o un'eredità in arrivo. Ogni reddito ha la propria ritenuta e le proprie regole per i non residenti, e la vendita di un immobile richiede attenzione alla plusvalenza.

La Sua impresa opera in più di un paese

Controllate, filiali o soci all'estero, con utili, interessi, royalties e servizi che circolano tra società dello stesso gruppo. Il modo in cui queste operazioni sono strutturate determina quante imposte si pagano e dove.

Che cosa è cambiato e dove si trova il rischio

Dove la pianificazione internazionale di solito fallisce

La società offshore non rinvia più l'imposta

Con la Legge 14.754/2023, gli utili delle società offshore di investimento controllate da residenti in Brasile sono tassati ogni anno, al 15%, anche se non distribuiti. Le strutture costituite con le regole precedenti vanno riviste.

Cambiare paese non cambia da solo la residenza fiscale

Chi parte senza comunicare l'uscita definitiva resta residente per il fisco brasiliano nei primi dodici mesi di assenza, con i redditi di tutto il mondo tassati in Brasile.

Non tutti i paesi hanno una convenzione con il Brasile

Il Brasile ha convenzioni contro le doppie imposizioni con Italia, Spagna e Portogallo, tra gli altri. Con la Germania, la convenzione ha cessato di applicarsi nel 2006, e con gli Stati Uniti non c'è mai stata. In questi casi, recuperare l'imposta pagata all'estero dipende dalla reciprocità e dalla prova.

Una struttura senza sostanza non regge

Il fisco e i tribunali guardano allo scopo economico e alla sostanza della struttura. La pianificazione che esiste solo sulla carta viene di solito disconosciuta, con recupero dell'imposta, interessi e una sanzione aggravata.

I nostri servizi di pianificazione fiscale internazionale

Ogni caso parte da una mappa: dove Lei è residente, dove si trovano i beni, da dove provengono i redditi e quali paesi hanno il diritto di tassarli.

Residenza fiscale e uscita definitiva

Analisi della Sua residenza ai fini fiscali, comunicazione e dichiarazione di uscita definitiva dal Brasile, e organizzazione della posizione fiscale di chi va a vivere all'estero o rientra in Brasile.

Società offshore e investimenti all'estero

Revisione e strutturazione di società estere secondo la Legge 14.754/2023, scelta tra regime opaco e trasparente, e tassazione di investimenti finanziari, fondi e cripto-attività detenuti fuori dal Brasile.

Trust e successione internazionale

Trattamento fiscale dei trust costituiti all'estero, pianificazione successoria di patrimoni distribuiti in più paesi e coordinamento tra le norme successorie brasiliane e quelle del paese in cui si trovano i beni.

Convenzioni contro le doppie imposizioni

Applicazione delle convenzioni firmate dal Brasile, credito per le imposte pagate all'estero, prova della residenza e certificati necessari per ridurre la ritenuta alla fonte su dividendi, interessi e royalties.

Holding e struttura societaria internazionale

Progettazione della struttura che deterrà partecipazioni e investimenti, in Brasile o all'estero, con attenzione alla sostanza richiesta, ai costi di gestione e alla tassazione in entrata e in uscita dei capitali.

Investimenti esteri in Brasile

Ingresso di capitali esteri con registrazione presso la Banca Centrale del Brasile, scelta del regime fiscale della società brasiliana e pianificazione del ritorno dell'investimento e del rimpatrio del capitale.

Dividendi, interessi e rimesse all'estero

Pianificazione della distribuzione degli utili, degli interessi sul capitale proprio, delle royalties e dei pagamenti per servizi all'estero, compresa la ritenuta sui dividendi inviati fuori dal Brasile, in vigore dal 2026.

Prezzi di trasferimento

Adeguamento delle operazioni tra società dello stesso gruppo alle regole brasiliane sui prezzi di trasferimento, allineate alle linee guida OCSE dal 2024, con una documentazione che sostenga i prezzi applicati.

Dichiarazioni, regolarizzazione e difesa

Dichiarazione di beni e redditi esteri al fisco e alla Banca Centrale del Brasile, regolarizzazione di patrimoni non dichiarati e difesa in verifiche e accertamenti legati a operazioni internazionali.

Chi segue il Suo caso

Soci dell'area fiscale, nella lingua della Sua operazione

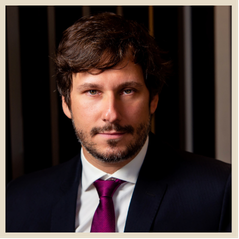
Jonathan Doering Darcie

Jonathan Doering Darcie

Socio | Ordine degli Avvocati OAB/RS 68.892

Jonathan Doering Darcie è socio di Doering & Darcie e si occupa di diritto tributario, commerciale e societario, guidando la strutturazione di patrimoni e operazioni che coinvolgono più paesi.

Dottore di ricerca e master in Giurisprudenza presso l'Università Federale del Rio Grande do Sul, è docente a contratto in corsi di laurea e post-laurea. Lavora in portoghese, inglese, tedesco e spagnolo.

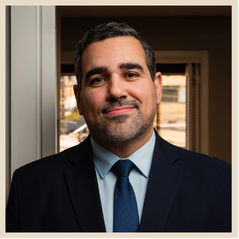
Leonardo Barcelos de Oliveira

Leonardo Barcelos de Oliveira

Socio | Ordine degli Avvocati OAB/RS 76.205

Leonardo Barcelos de Oliveira è socio di Doering & Darcie e si occupa di diritto tributario e commerciale, nella pianificazione e nella difesa di persone e imprese nei confronti del fisco.

Master in Diritto dell'Impresa presso l'Unisinos e specializzato in Diritto Tributario presso l'IBET. Lavora in portoghese, spagnolo, inglese e italiano.

Come funziona l'assistenza 100% online

Primo contatto

Ci contatta via WhatsApp o e-mail, da qualsiasi paese, e ci descrive la Sua situazione: dove vive, dove si trovano i beni e che cosa intende fare. L'assistenza è in portoghese, inglese, spagnolo, italiano o tedesco.

Analisi

Ricostruiamo residenza fiscale, patrimonio, fonti di reddito e paesi coinvolti, e Le mostriamo dove paga imposte in eccesso, dove c'è rischio di accertamento e quali obblighi sono ancora aperti.

Riunione in videoconferenza

Il socio responsabile presenta la strategia, i costi, i tempi e gli scenari possibili, in un orario compatibile con il Suo fuso.

Proposta e contratto

Oggetto e compensi sono definiti per iscritto prima dell'inizio, e il contratto si firma elettronicamente, senza bisogno di venire in Brasile.

Esecuzione e assistenza continuativa

Dichiarazioni, comunicazioni, strutture e registrazioni vengono gestite a distanza, con procura quando l'atto richiede qualcuno in Brasile, e in contatto diretto con il Suo commercialista o consulente all'estero.

Domande frequenti

L'assistenza è davvero 100% online?
Sì. Le riunioni si svolgono in videoconferenza, i documenti circolano in formato digitale e il contratto si firma elettronicamente. Non deve mai venire in Brasile. Quando un atto richiede la presenza di qualcuno qui, come una registrazione presso un notaio o la rappresentanza davanti a un ente pubblico, si procede tramite procura. Assistiamo clienti che vivono in qualsiasi paese, in portoghese, inglese, spagnolo, italiano e tedesco.
Avere una società offshore o un conto all'estero è legale?
Sì, purché tutto sia dichiarato. Beni e redditi esteri devono comparire nella dichiarazione dei redditi brasiliana, e chi detiene all'estero attività per 1 milione di dollari o più deve presentare anche alla Banca Centrale la dichiarazione dei Capitali Brasiliani all'Estero. Il problema non è avere un patrimonio fuori dal Brasile, ma non dichiararlo o tassarlo in modo errato.
Come sono tassate le società offshore dopo la Legge 14.754/2023?
Dal 2024, gli utili delle società estere controllate da una persona fisica residente in Brasile sono tassati ogni anno al 15%, in base al bilancio al 31 dicembre e anche senza distribuzione, quando i loro redditi sono prevalentemente passivi o hanno sede in un paese a fiscalità privilegiata. È possibile optare per il regime trasparente, in cui beni e redditi della società sono trattati come se appartenessero direttamente alla persona fisica. Anche gli investimenti finanziari detenuti direttamente all'estero sono ora tassati al 15% nella dichiarazione annuale. La strada giusta dipende dal tipo di attività, dal reddito che produce e da ciò che si intende farne.
Vado a vivere all'estero. Devo dichiarare l'uscita definitiva?
Di regola, sì. La comunicazione e la dichiarazione di uscita definitiva fissano la data dalla quale Lei non è più residente per il fisco brasiliano. Da quel momento è tassato in Brasile solo sui redditi di fonte brasiliana, di norma tramite ritenuta alla fonte. Senza questo passaggio resta residente nei primi dodici mesi di assenza e può essere tassato sui redditi percepiti all'estero. Di solito è necessario anche nominare un procuratore in Brasile e aggiornare la propria posizione presso banche e intermediari.
Il Brasile ha una convenzione contro le doppie imposizioni con il paese in cui vivo?
Dipende dal paese. Il Brasile ha convenzioni in vigore con più di trenta paesi, tra cui Italia, Spagna, Portogallo, Francia, Belgio, Paesi Bassi e Austria. Con la Germania la convenzione ha cessato di applicarsi nel 2006 e non è stata sostituita, e con gli Stati Uniti non è mai esistita una convenzione generale sulle imposte sul reddito. Anche senza convenzione, in alcuni casi l'imposta pagata all'estero può essere scomputata in Brasile per reciprocità. Ogni situazione richiede di verificare la regola del paese e del tipo di reddito.
Vivo all'estero e ho un immobile o investimenti in Brasile. Come vengo tassato?
Come non residente, Lei è tassato in Brasile sui redditi di fonte brasiliana, in genere tramite ritenuta alla fonte. Sull'affitto si applica una ritenuta del 15%, e la vendita di un immobile genera un'imposta sulla plusvalenza, versata tramite il procuratore. Gli investimenti finanziari effettuati con il regime specifico per gli investitori non residenti possono avere un trattamento più favorevole. Se il beneficiario vive in un paese a fiscalità privilegiata, le aliquote salgono, di regola al 25%.
La pianificazione fiscale internazionale significa nascondere il patrimonio?
No, e non lo facciamo. Pianificare significa scegliere, tra le strade che la legge consente, quella con il minor carico fiscale per la Sua situazione, con tutto dichiarato. Le strutture prive di scopo economico o di sostanza vengono di solito disconosciute dal fisco, con recupero dell'imposta, interessi e sanzioni. Per questo Le diciamo con franchezza quando una struttura non conviene, per i costi di gestione o per il rischio.
Lavorate con il mio commercialista o consulente all'estero?
Sì, ed è ciò che consigliamo. La parte brasiliana della pianificazione deve essere coerente con le regole del paese in cui Lei vive o in cui si trovano i beni. Ci coordiniamo direttamente con il Suo commercialista, avvocato o gestore patrimoniale, perché le dichiarazioni dei due paesi raccontino la stessa storia.
Doering & Darcie

Doering & Darcie

Un'avvocatura moderna costruita su quattro decenni di tradizione.

Contattaci